Le calendrier annuel des obligations sociales et fiscales
- octobre 2026
- Numéro : 612
- Thématique(s) : échéances comptables, fiscales et sociales

L’année sociale et fiscale est structurée par une succession d’échéances qui rythment la vie des entreprises et conditionnent leur conformité. Déclarations, paiements, transmissions d’informations : ces obligations, souvent imbriquées, traduisent la convergence croissante entre les sphères sociale et fiscale, notamment autour de dispositifs centralisés comme la Déclaration sociale nominative (DSN). Si certaines échéances demeurent ponctuelles, d’autres s’inscrivent dans une logique mensuelle ou annuelle qui impose une organisation rigoureuse et une anticipation constante.
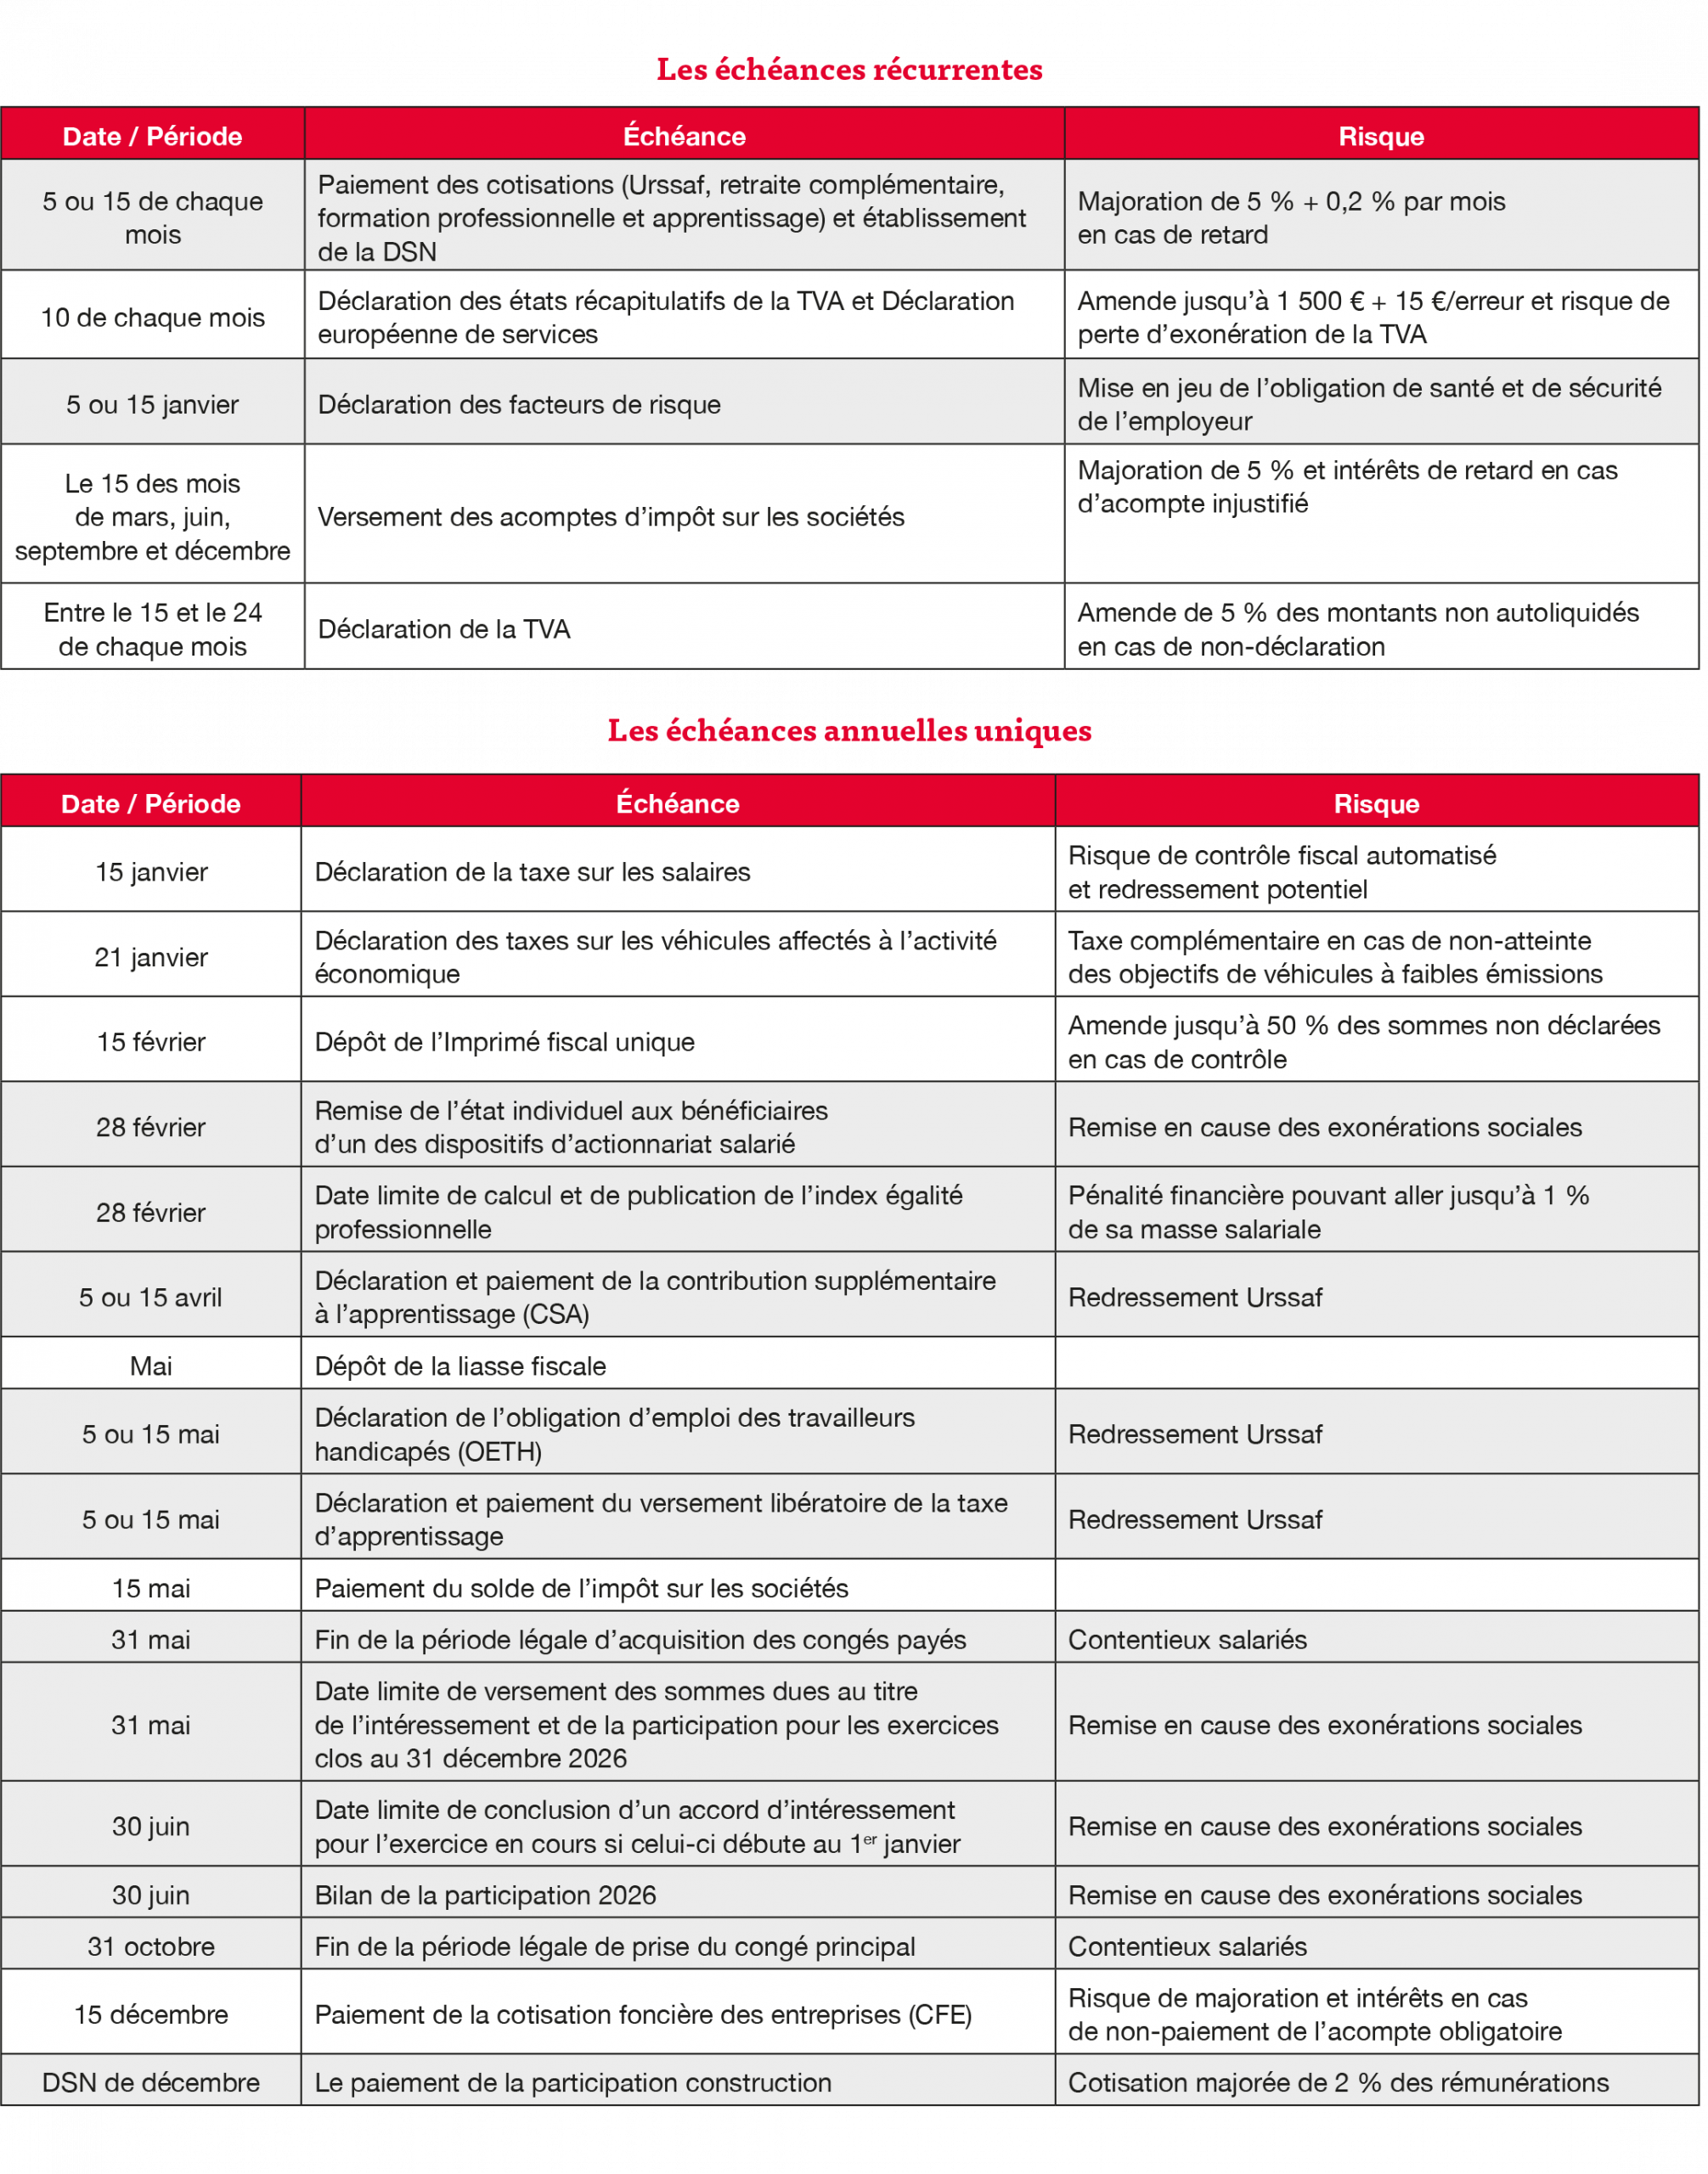
Il est à noter que les risques fiscaux évoqués ci-après sont évoqués hors pénalités (a minima 10 %) et intérêts de retard (0,2 % par mois).
Le paiement des cotisations sociales (Urssaf, formation professionnelle, apprentissage) et l’établissement de la DSN
→ Le 5 ou le 15 de chaque mois
Le paiement des cotisations sociales recouvrées par l’Urssaf, ainsi que des contributions à la formation professionnelle et à l’alternance, est étroitement articulé avec le dépôt de la DSN.
En principe, ces obligations doivent être respectées mensuellement au plus tard à la date limite de dépôt de la DSN, fixée soit au 5 du mois, soit au 15 du mois suivant la période d’emploi. La distinction repose essentiellement sur l’effectif et l’organisation de la paie : l’échéance du 5 du mois concerne principalement les employeurs d’au moins 50 salariés qui ne pratiquent pas de décalage de paie, tandis que l’échéance du 15 du mois s’applique aux autres employeurs, notamment ceux de plus petite taille ou ayant recours au décalage de paie.
La DSN constitue le vecteur unique de déclaration et de paiement pour l’essentiel des contributions (cotisations sociales, CFP, CPF-CDD, part principale de la taxe d’apprentissage), certaines contributions conservant néanmoins une échéance annuelle spécifique. L’alignement de la date d’exigibilité des cotisations sur celle de la DSN renforce l’exigence de cohérence entre données déclarées et flux financiers.
 En pratique, les modalités dématérialisées permettent de réaliser le paiement jusqu’à la date limite, mais sans neutraliser le risque de majorations en cas de défaillance. En effet, tout retard entraîne l’application immédiate d’une majoration de 5 %, à laquelle s’ajoute une majoration complémentaire de 0,2 % par mois de retard. Si des aménagements existent (échéanciers accordés par l’Urssaf, interventiondu Comité consultatif du secteur financier (CCSF) en cas de difficultés globales), ils demeurent encadrés et ne remettent pas en cause le caractère impératif des échéances.
L’état récapitulatif de la TVA (ex-DEB) et la Déclaration européenne de services (DES)
→ Le 10 de chaque mois
Les sociétés assujetties à la TVA qui réalisent des opérations à destination de clients assujettis situés dans un autre État membre de l’UE sont tenues de déposer une déclaration reprenant l’ensemble des opérations réalisées durant le mois précédent. Plus précisément :
• tout assujetti en France réalisant des livraisons intracommunautaires exonérées doit déposer un état récapitulatif de TVA ;
• tout assujetti réalisant des prestations de services réalisées au profit de preneurs assujettis agissant en tant que tels qui sont établis ou domiciliés dans un autre État membre de l’UE (et pour lesquelles la taxe est autoliquidée par le preneur) doit déposer une Déclaration européenne de services.
Le défaut de production de l’état récapitulatif de la TVA et de la DES dans les délais fait l’objet d’une amende de 750 € (portée à 1 500 € à défaut de production dans les 30 jours d’une mise en demeure) et chaque omission ou inexactitude d’une amende de 15 € avec un maximum de 1 500 €. En outre, le défaut de production de l’état récapitulatif de la TVA engendre un risque de remise en cause de l’exonération de TVA (la production de l’état étant une condition d’exonération des livraisons intracommunautaires, conformément au BOI-TVA-CHAMP-30-20-10 n° 10).
La Déclaration des facteurs de risque
→ Le 5 ou le 15 janvier
Les employeurs doivent déclarer, via la DSN déposée le 5 ou le 15 janvier 2027, les salariés exposés en 2026 aux facteurs de risques professionnels au titre du compte professionnel de prévention (C2P). Sont concernés les salariés titulaires d’un contrat d’au moins un mois dont l’exposition dépasse les seuils réglementaires, après une évaluation tenant compte des mesures de prévention mises en place et des conditions habituelles de travail, telles que consignées dans le document unique d’évaluation des risques professionnels.
Au-delà de l’obligation déclarative, cette échéance constitue un révélateur des pratiques de prévention dans l’entreprise : la qualité de l’évaluation des expositions et la traçabilité des données conditionnent non seulement la conformité déclarative, mais aussi la capacité de l’employeur à sécuriser sa démarche en cas de contrôle ou de contentieux.
Les versements d’acomptes d’impôt sur les sociétés (IS)
→ Le 15 des mois de mars, juin, septembre et décembre
Pour chaque exercice social, l’IS donne lieu normalement au versement de quatre acomptes à date fixe (sauf cas de dispense totale ou partielle d’acomptes). Ces acomptes doivent être payés au plus tard les 15 mars, 15 juin, 15 septembre et 15 décembre selon un ordre qui est fonction de la date de clôture de l’exercice précédent. Le paiement des acomptes doit être effectué par télérèglement (art. 1681 septies, 1 du CGI) via un relevé d’acompte (Cerfa 2571).
Si une baisse d’impôt est anticipée, les sociétés ont la possibilité de réduire volontairement le montant des acomptes, voire de les ramener à néant.
Attention : si la réduction ou suppression d’acompte n’est pas justifiée, l’administration peut appliquer une majoration de 5 % sur les sommes restant dues, ainsi que des intérêts de retard.
La déclaration de la TVA
→ Entre le 15 et le 24 de chaque mois
En principe, la déclaration de TVA (CA3) est souscrite par voie électronique chaque mois, au titre du mois précédent, et reprend la TVA collectée et déductible de l’entreprise sur cette période.
Cependant, lorsque la taxe exigible annuellement est inférieure à 4 000 €, l’entreprise peut souscrire la déclaration et payer la taxe correspondante tous les trimestres civils (art. 287 du CGI).
Même les opérations exonérées et autoliquidées doivent être déclarées, sous peine d’application d’amendes fiscales (amende de 5 % des sommes non autoliquidées, art. 1788 A du CGI).
 Pour les sociétés holdings, la récupération de la TVA sur les frais (honoraires, conseils, prestations administratives, etc.) n’est pas automatique. La déductibilité de la TVA est généralement conditionnée à l’exercice d’une activité économique soumise à TVA, notamment lorsque la holding facture effectivement des prestations de services à ses filiales. Une holding qui n’a pas « activé » ou structuré cette activité taxable peut se voir refuser tout ou partie de la déduction de TVA en cas de contrôle.
Le paiement des cotisations de retraite complémentaire
→ Le 25 de chaque mois
La déclaration des rémunérations servant d’assiette aux cotisations de retraite complémentaire s’effectue via la DSN, transmise mensuellement aux institutions Agirc-Arrco. L’employeur demeure responsable du paiement de l’ensemble des cotisations, salariales et patronales, sauf cas particuliers de solidarité financière.
S’agissant des échéances, les cotisations Agirc-Arrco obéissent à une temporalité propre : elles sont exigibles dès le premier jour suivant la période d’emploi et doivent être réglées au plus tard le 25 du mois, ou le premier jour ouvré suivant si cette date tombe un jour non ouvré. En pratique, ces cotisations sont déclarées concomitamment aux cotisations Urssaf via la DSN mensuelle, selon les échéances habituelles fixées au 5 ou au 15 de chaque mois selon l’effectif de l’entreprise.
La déclaration de la taxe sur les salaires
→ Le 15 janvier
La taxe sur les salaires est due par les employeurs qui ne sont pas assujettis à la TVA ou ne l’ont pas été sur 90 % au moins de leur chiffre d’affaires au titre de l’année civile précédant celle du paiement des rémunérations.
Les employeurs doivent souscrire, au plus tard le 15 janvier de l’année suivant celle du paiement des rémunérations, une déclaration annuelle de liquidation et de régularisation (modèle 2502-SD) de la taxe sur les salaires.
Selon que le montant de la taxe s’élève à moins de 4 000 €, entre 4 000 € et 10 000 € ou à plus de 10 000 €, l’échéance de versement sera annuelle, trimestrielle ou mensuelle.
Des contrôles automatiques sont mis en place par l’administration fiscale après analyse de la liasse fiscale.
La préparation de la déclaration constitue une opportunité de vérifier la correcte détermination du rapport d’assujettissement et la mise en place d’une sectorisation (permettant notamment de réduire in fine le montant de la taxe).
La déclaration des taxes sur les véhicules affectés à l’activité économique
→ Le 21 janvier
Les taxes sur l’affectation des véhicules à des fins économiques sont déclarées au moyen de formulaires annexes à la déclaration de la TVA du mois de décembre (Cerfa 3310). Il s’agit de deux taxes distinctes, qui ont remplacé la taxe sur les véhicules des sociétés depuis le 1er janvier 2022 :
• la taxe sur les émissions de dioxyde de carbone (CO2) : calculée selon un barème progressif selon la méthode d’immatriculation du véhicule (WLTP, NEDC ou à défaut selon la puissance administrative) ;
• la taxe sur les émissions de polluants atmosphériques : calculée selon un montant forfaitaire en fonction du niveau de pollution du véhicule (0 €, 130 € ou 650 € en 2026).
Une taxe complémentaire sur l’affectation des véhicules à des fins économiques frappe les entreprises qui disposent d’une flotte d’au moins 100 véhicules légers. Son montant est fonction de la différence entre la proportion de véhicules à faibles émissions de la flotte et un objectif national.
Il existe certaines exonérations et abattements selon la typologie du véhicule (véhicules électriques, véhicules des salariés, véhicules pris en location pour une durée inférieure à 30 jours, etc.).
Le dépôt de l’Imprimé fiscal unique
→ Le 15 février
Les personnes ayant, en 2025, versé des revenus mobiliers (soit en qualité de débiteur, soit en qualité d’intermédiaire) ou effectué pour le compte de leurs clients des opérations sur valeurs mobilières doivent souscrire, pour le 15 février au plus tard, l’Imprimé fiscal unique (IFU, Cerfa 2561) récapitulant les sommes ainsi versées. Il s’agit généralement des revenus suivants : dividendes et intérêts (notamment de comptes courants).
Chaque société doit établir une déclaration pour chaque associé bénéficiaire. La déclaration doit être déposée auprès de l’administration exclusivement par voie dématérialisée.
Également, la déclaration des prélèvements et retenues à la source sur ces revenus (Cerfa 2777) doit être réalisée dans le délai de 30 jours qui suit la perception des dividendes.
Une amende de 50 % des sommes non déclarées peut être appliquée en cas de contrôle (art. 1736 du CGI), sauf en matière de dividendes intragroupes versés entre deux membres d’un groupe d’intégration fiscale. Toutefois, l’amende n’est pas applicable, en cas de première infraction commise au cours de l’année civile et des trois années précédentes, lorsque la déclaration est déposée, soit spontanément, soit à la première demande de l’administration, avant la fin de l’année au cours de laquelle elle devait être souscrite.
L’établissement de l’IFU constitue chaque année une occasion de valider les arbitrages entre rémunération et dividendes (ou autres modes de rémunération). En outre, cette analyse doit désormais intégrer les conséquences potentielles de la Contribution différentielle sur les hauts revenus (CDHR) pour les dirigeants concernés. La déclaration 2777 permet également d’anticiper, lorsque nécessaire, le versement de l’acompte de CDHR devant être acquitté avant le 15 décembre afin d’éviter les mécanismes de pénalisation prévus par les textes.
La remise de l’état individuel aux bénéficiaires d’un des dispositifs d’actionnariat salarié
→ Le 28 février
Les sociétés mettant en place des dispositifs d’actionnariat salarié (attribution gratuite d’actions – AGA –, bons de souscription de parts de créateur d’entreprise – BSPCE –, stock-options) doivent remettre aux bénéficiaires, au plus tard le 1er mars de l’année de déclaration liée à l’événement (acquisition, exercice ou levée), un état individuel récapitulatif. Conservé jusqu’à l’expiration du délai de reprise, ce document constitue une pièce essentielle en cas de contrôle fiscal. Il mentionne notamment l’identité des parties, les caractéristiques des titres (dates, nombre, prix) et le gain imposable de source française, ainsi que, le cas échéant, la situation du bénéficiaire dans l’entreprise.
Au-delà de son formalisme, cette obligation illustre la technicité de l’actionnariat salarié : des outils attractifs et fidélisants, mais à forte complexité déclarative.
Date limite de calcul et de publication de l’index égalité professionnelle
→ Le 28 février
Les entreprises d’au moins 50 salariés doivent calculer et publier, au plus tard le 28 février 2027, leur index de l’égalité professionnelle au titre de l’année 2026. Cet index, noté sur 100, agrège plusieurs indicateurs relatifs aux écarts de rémunération et de carrière entre les femmes et les hommes. La note globale, ainsi que le détail des indicateurs, doivent être rendus publics (site internet ou tout autre support), communiqués au CSE via la Base de données économiques, sociales et environnementales (BDESE) et transmis à l’administration. Lorsque la note est inférieure à 75 points, l’employeur doit en outre définir et publier des mesures de correction ; en deçà de 85 points, des objectifs de progression par indicateur doivent également être formalisés et diffusés.
Dans ce contexte, le recours à un outil permettant le calcul automatisé de l’index présente un intérêt opérationnel certain, en fiabilisant les données, en sécurisant les méthodes de calcul et en facilitant le respect des obligations déclaratives dans des délais contraints.
La déclaration et le paiement de la contribution supplémentaire à l’apprentissage (CSA)
→ Le 5 ou le 15 avril
Les employeurs d’au moins 250 salariés doivent déclarer et acquitter, via la DSN des 5 ou 15 avril 2027, la contribution supplémentaire à l’apprentissage (CSA) due au titre de 2026. Cette échéance s’inscrit dans le calendrier des contributions liées à l’alternance, qui distingue trois temps : le versement mensuel des contributions de formation professionnelle et de la taxe d’apprentissage via la DSN, la déclaration spécifique de la CSA en avril, et enfin le versement du solde de la taxe d’apprentissage, exigible en mai.
Le dépôt de la liasse fiscale
→ Le 2e jour ouvré suivant le 1er mai (ou + 15 j. pour les téléprocédures)
Cette échéance détermine l’assiette de l’impôt et constitue souvent le premier document analysé lors d’un contrôle fiscal. Elle permet également de sécuriser les options fiscales exercées au titre de l’exercice.
Le dépôt annuel d’un Examen de conformité fiscale (ECF) permet de renforcer la sécurité fiscale des sociétés aux yeux des tiers et de l’administration fiscale (non-application des majorations et intérêts de retard sur les 10 points audités) et de revoir les points fiscaux importants à auditer chaque année. De plus, la périodicité des contrôles fiscaux diligentés sera réduite par le dépôt annuel d’un ECF (selon M. Jean-Pierre Cossin, conseiller maître honoraire à la Cour des comptes).
La déclaration OETH
→ Le 5 ou le 15 mai
Les employeurs assujettis à l’obligation d’emploi des travailleurs handicapés doivent déclarer et, le cas échéant, acquitter la contribution correspondante via la DSN exigible les 5 ou 15 mai 2027, au titre de l’année 2026. Cette déclaration annuelle, adossée à la DSN du mois d’avril, s’appuie sur des données préalablement consolidées par l’Urssaf et complétées par les informations transmises par les partenaires de l’entreprise (intérim, sous-traitance, secteur protégé).
La déclaration et le paiement du solde de la taxe d’apprentissage
→ Le 5 ou le 15 mai
Le solde de la taxe d’apprentissage (TA – fraction libératoire) est déclaré et acquitté via la déclaration sociale nominative (DSN) sur une base annuelle. Il doit être intégré dans la DSN afférente à la période d’activité du mois d’avril de l’année suivant celle au titre de laquelle la taxe est due. En pratique, cette échéance correspond au 5 mai pour les employeurs d’au moins 50 salariés ne pratiquant pas le décalage de paie, et au 15 mai pour les autres employeurs. Cette modalité déclarative unifiée simplifie le recouvrement en l’intégrant aux flux sociaux habituels.
Par ailleurs, le fléchage des établissements ou écoles bénéficiaires s’effectue ensuite via le portail Soltéa, entre le 26 mai et le 21 octobre.
Le paiement de l’impôt sur les sociétés
→ Le 15 mai
La liquidation de l’impôt afférent aux bénéfices réalisés pendant l’exercice, servant de base à l’imposition, est effectuée spontanément par la société (Cerfa 2572).
Le montant net de cet impôt – qui doit être arrondi à l’euro le plus proche – est obtenu en déduisant, le cas échéant, du montant brut de l’impôt, le crédit d’impôt afférent aux revenus des valeurs mobilières figurant à l’actif de l’entreprise, dans les conditions prévues au 1 de l’article 220 du CGI (BOI-IS-RICI-30).
La déclaration de 3 % sur les immeubles détenus par des entités françaises
→ Le 15 mai
Chaque société détenant directement ou indirectement un ou plusieurs immeubles en France est tenue de déposer une déclaration relative à cette taxe à 3 %. La déclaration (Cerfa 2746) contient l’identification des immeubles détenus en France (description et valeur y afférente) et la chaîne d’actionnariat complète avec le bénéficiaire économique final.
Cette déclaration est une condition d’exonération en tant que telle de la taxe de 3 % sur la valeur vénale des immeubles détenus. Une déclaration conforme aux exigences textuelles ne suffit plus : elle doit également être exacte, sincère et vraisemblable.
La fin de la période légale d’acquisition des congés payés
→ Le 31 mai
En l’absence d’accord collectif, la période d’acquisition des congés payés s’étend du 1er juin au 31 mai. Ainsi, les congés acquis au titre de 2026 couvrent la période du 1er juin 2026 au 31 mai 2027, avec un ajustement en cas d’entrée ou de sortie en cours d’année. Cette date du 31 mai fige les droits acquis et nécessite une vigilance particulière dans le suivi des compteurs et des situations individuelles.
Une attention particulière doit être portée aux soldes et aux reports de congés, afin d’éviter une accumulation de jours non pris, source de risque financier pour l’entreprise.
La date limite de versement des sommes dues au titre de l’intéressement et de la participation pour les exercices clos au 31 décembre 2026
→ Le 31 mai
Pour les entreprises clôturant leur exercice au 31 décembre 2026, les sommes dues au titre de l’intéressement et de la participation doivent être versées aux bénéficiaires au plus tard le 31 mai 2027. De manière générale, la réglementation impose un versement avant le premier jour du sixième mois suivant la clôture de l’exercice, soit le dernier jour du cinquième mois.
Le non-respect de ces délais entraîne la remise en cause des exonérations de cotisations sociales applicables aux dispositifs d’intéressement et de participation.
Une attention particulière doit ainsi être portée tant au respect des échéances qu’au choix du dispositif et à l’anticipation de son coût global, afin d’en sécuriser pleinement les effets.
La date limite de conclusion d’un accord d’intéressement pour l’exercice en cours si celui-ci débute au 1er janvier
→ Le 30 juin
Pour les entreprises dont l’exercice débute le 1er janvier, l’accord d’intéressement doit être conclu au plus tard le 30 juin afin d’ouvrir droit aux exonérations sociales. En effet, la réglementation impose que l’accord soit signé avant le premier jour de la seconde moitié de la période de calcul retenue, soit avant le 1er juillet dans le cadre d’un calcul annuel. Ce calendrier vise à préserver le caractère aléatoire de l’intéressement, lequel suppose que les critères de calcul ne soient pas connus avec certitude au moment de la conclusion de l’accord. Une fois signé, l’accord doit en outre être déposé sur la plateforme spécifique du ministère du Travail dans un délai de 15 jours suivant la date limite de conclusion.
Le bilan de la participation
→ Le 30 juin
Pour les entreprises dont l’exercice coïncide avec l’année civile, l’employeur doit présenter au Comité social et économique (CSE), dans les six mois suivant la clôture de l’exercice, un rapport détaillé relatif à la participation au titre de 2026. Ce document expose notamment les modalités de calcul de la réserve spéciale de participation, ainsi que les conditions de gestion et d’utilisation des sommes attribuées. À ce titre, le bilan de la participation doit préciser les éléments techniques de calcul de la Réserve spéciale de participation – RSP (bénéfice net, capitaux propres, valeur ajoutée, salaires, etc.), ainsi que les conditions de répartition, de gestion et d’affectation des droits (blocage, supports d’épargne, versement immédiat, etc.). En l’absence de CSE, il incombe à l’employeur de communiquer directement ces informations à l’ensemble des salariés.
La fin de la période légale de prise du congé principal
→ Le 31 octobre
En l’absence d’accord collectif fixant des modalités spécifiques, la période de prise des congés payés est déterminée par l’employeur, après avis du Comité social et économique (CSE), et doit obligatoirement inclure la période comprise entre le 1er mai et le 31 octobre. Cette date du 31 octobre marque ainsi la fin de la période légale pendant laquelle le congé principal doit être pris. Par ailleurs, l’employeur est tenu d’informer les salariés de la période de prise des congés au moins deux mois avant son ouverture.
Le paiement de la CFE
→ Le 15 décembre
La CFE frappe toutes les personnes exerçant en France une activité professionnelle non salariée qui n’entre pas dans l’un des cas d’exonération, de plein droit ou facultative, limitativement prévus par la loi. Elle est assise sur la valeur locative des biens passibles d’une taxe foncière (terrains, constructions, installations, etc.) situés en France.
La CFE est perçue par voie de rôle. Dans chaque commune où ils sont imposables, les redevables sont informés par un avis d’imposition dématérialisé du montant à payer et des conditions d’exigibilité de l’impôt (délai).
Les redevables dont la cotisation de l’année précédente a été au moins de 3 000 € sont tenus de verser un acompte, égal à 50 % du montant de cette cotisation, qui vient ensuite s’imputer sur le montant de l’impôt finalement dû, et ce, au plus tard le 15 juin de chaque année.
Pour les sociétés industrielles, la CFE et la taxe foncière sont calculées sur une base comptable qui peut inclure certains biens d’équipements spécialisés. Or, l’identification et la qualification de ces équipements sont souvent complexes et peuvent conduire à une surévaluation de l’assiette taxable. Un audit CFE et taxe foncière réalisé par un professionnel permet de vérifier la correcte prise en compte de ces biens, de sécuriser les déclarations et d’identifier d’éventuelles opportunités de restitution d’impositions indûment acquittées et impositions futures.
Le paiement de la participation construction
→ Sur la DSN de décembre
Les employeurs d’au moins 50 salariés sont soumis à l’obligation de participation à l’effort de construction (PEEC), qui consiste à consacrer chaque année une somme équivalente à 0,45 % des rémunérations versées au cours de l’année précédente au financement d’actions en faveur du logement des salariés, sauf cas d’exonération. Par ailleurs, ils doivent déclarer annuellement leur situation d’assujettissement ainsi que, le cas échéant, le montant des rémunérations concernées. Pour les établissements relevant de la DSN, ces informations sont renseignées dans la déclaration de janvier (au titre de décembre), au sein du bloc spécifique, avec une tolérance permettant un dépôt au plus tard avec la DSN transmise en février.
À défaut de respecter cette obligation, les employeurs sont redevables d’une cotisation égale à 2 % du montant des rémunérations concernées.
Approfondissez la question sur