Anticiper et sécuriser pour mieux piloter
- octobre 2026
- Numéro : 612
- Thématique(s) : échéances comptables, fiscales et sociales
À horizon 2027, les échéances comptables, fiscales et sociales ne peuvent plus être appréhendées comme un simple calendrier déclaratif. Dans un environnement marqué par la transformation numérique des obligations fiscales, la modernisation des états financiers et la montée en puissance des exigences extra-financières, elles deviennent un enjeu de pilotage pour les directions financières. Leur anticipation conditionne la conformité, la qualité de la donnée, la maîtrise de la trésorerie et, plus largement, la capacité de l’entreprise à sécuriser ses décisions.
La vie des directions financières est rythmée par de nombreuses échéances comptables, fiscales et sociales dont le respect conditionne à la fois la conformité réglementaire, la qualité de l’information financière et la maîtrise de la trésorerie.
Un calendrier au cœur de la gestion de l’entreprise
Sur le plan comptable, les arrêtés périodiques, les clôtures annuelles, l’établissement et l’approbation des comptes ainsi que l’accomplissement des formalités légales structurent le calendrier des organisations. Ces travaux constituent le socle d’une information financière, indispensable au pilotage de l’activité.
Les obligations fiscales demeurent tout aussi nombreuses : déclarations et paiements de la TVA, acomptes et solde d’impôt sur les sociétés, dépôt des liasses fiscales, obligations liées à la Contribution économique territoriale (CET), déclarations DAS2 ou encore exigences propres à la fiscalité internationale, notamment en matière de prix de transfert.
Les échéances sociales occupent également une place centrale. DSN mensuelles, déclarations auprès des organismes sociaux, dispositifs d’épargne salariale et reportings RH nécessitent une coordination permanente entre les équipes paie, ressources humaines et comptabilité.
Longtemps perçues comme de simples obligations déclaratives, ces échéances sont désormais au cœur du pilotage des directions financières. Leur nombre, leur technicité croissante et leur forte dépendance aux systèmes d’information imposent une organisation rigoureuse et une collaboration entre les fonctions comptables, fiscales, sociales et IT.
Les évolutions économiques, fiscales et réglementaires
Les directions financières évoluent depuis quelque temps dans un environnement marqué par une incertitude économique, fiscale et réglementaire durable. Tensions géopolitiques, fragilité des chaînes d’approvisionnement, inflation et volatilité des marchés complexifient les exercices de prévisions budgétaires et de trésorerie. À ces facteurs s’ajoutent les incertitudes liées aux finances publiques, susceptibles de se traduire par de nouvelles mesures fiscales, un renforcement des obligations déclaratives ou des ajustements réglementaires. Les récentes évolutions de la cotisation sur la valeur ajoutée des entreprises (CVAE), dont la suppression progressive a été reportée à 2030, ainsi que la reconduction de la contribution exceptionnelle sur les bénéfices des grandes entreprises, illustrent cette nécessité d’adaptation permanente. De même, la mise en œuvre du Pilier 2 conduit certains groupes à renforcer l’intégration entre fiscalité, consolidation et reporting.
Dans ce contexte, l’établissement de budgets annuels ne suffit plus à piloter l’entreprise. Les directions financières doivent développer désormais des prévisions glissantes et des scénarios alternatifs intégrant les principaux risques économiques, financiers, fiscaux et sociaux. L’enjeu n’est plus seulement de prévoir, mais de réagir rapidement aux évolutions de l’environnement.
Cette exigence d’anticipation concerne également les conséquences des évolutions réglementaires et fiscales.
Certains dispositifs peuvent produire des effets dépassant leur seul impact comptable ou fiscal et influencer des indicateurs de performance, de trésorerie ou de partage de la valeur, renforçant ainsi la nécessité d’une approche prospective et documentée. Dès lors, le respect des échéances ne relève plus uniquement de la conformité, mais s’inscrit dans une démarche plus globale de gestion des risques, de pilotage de la performance et de préservation de la trésorerie.
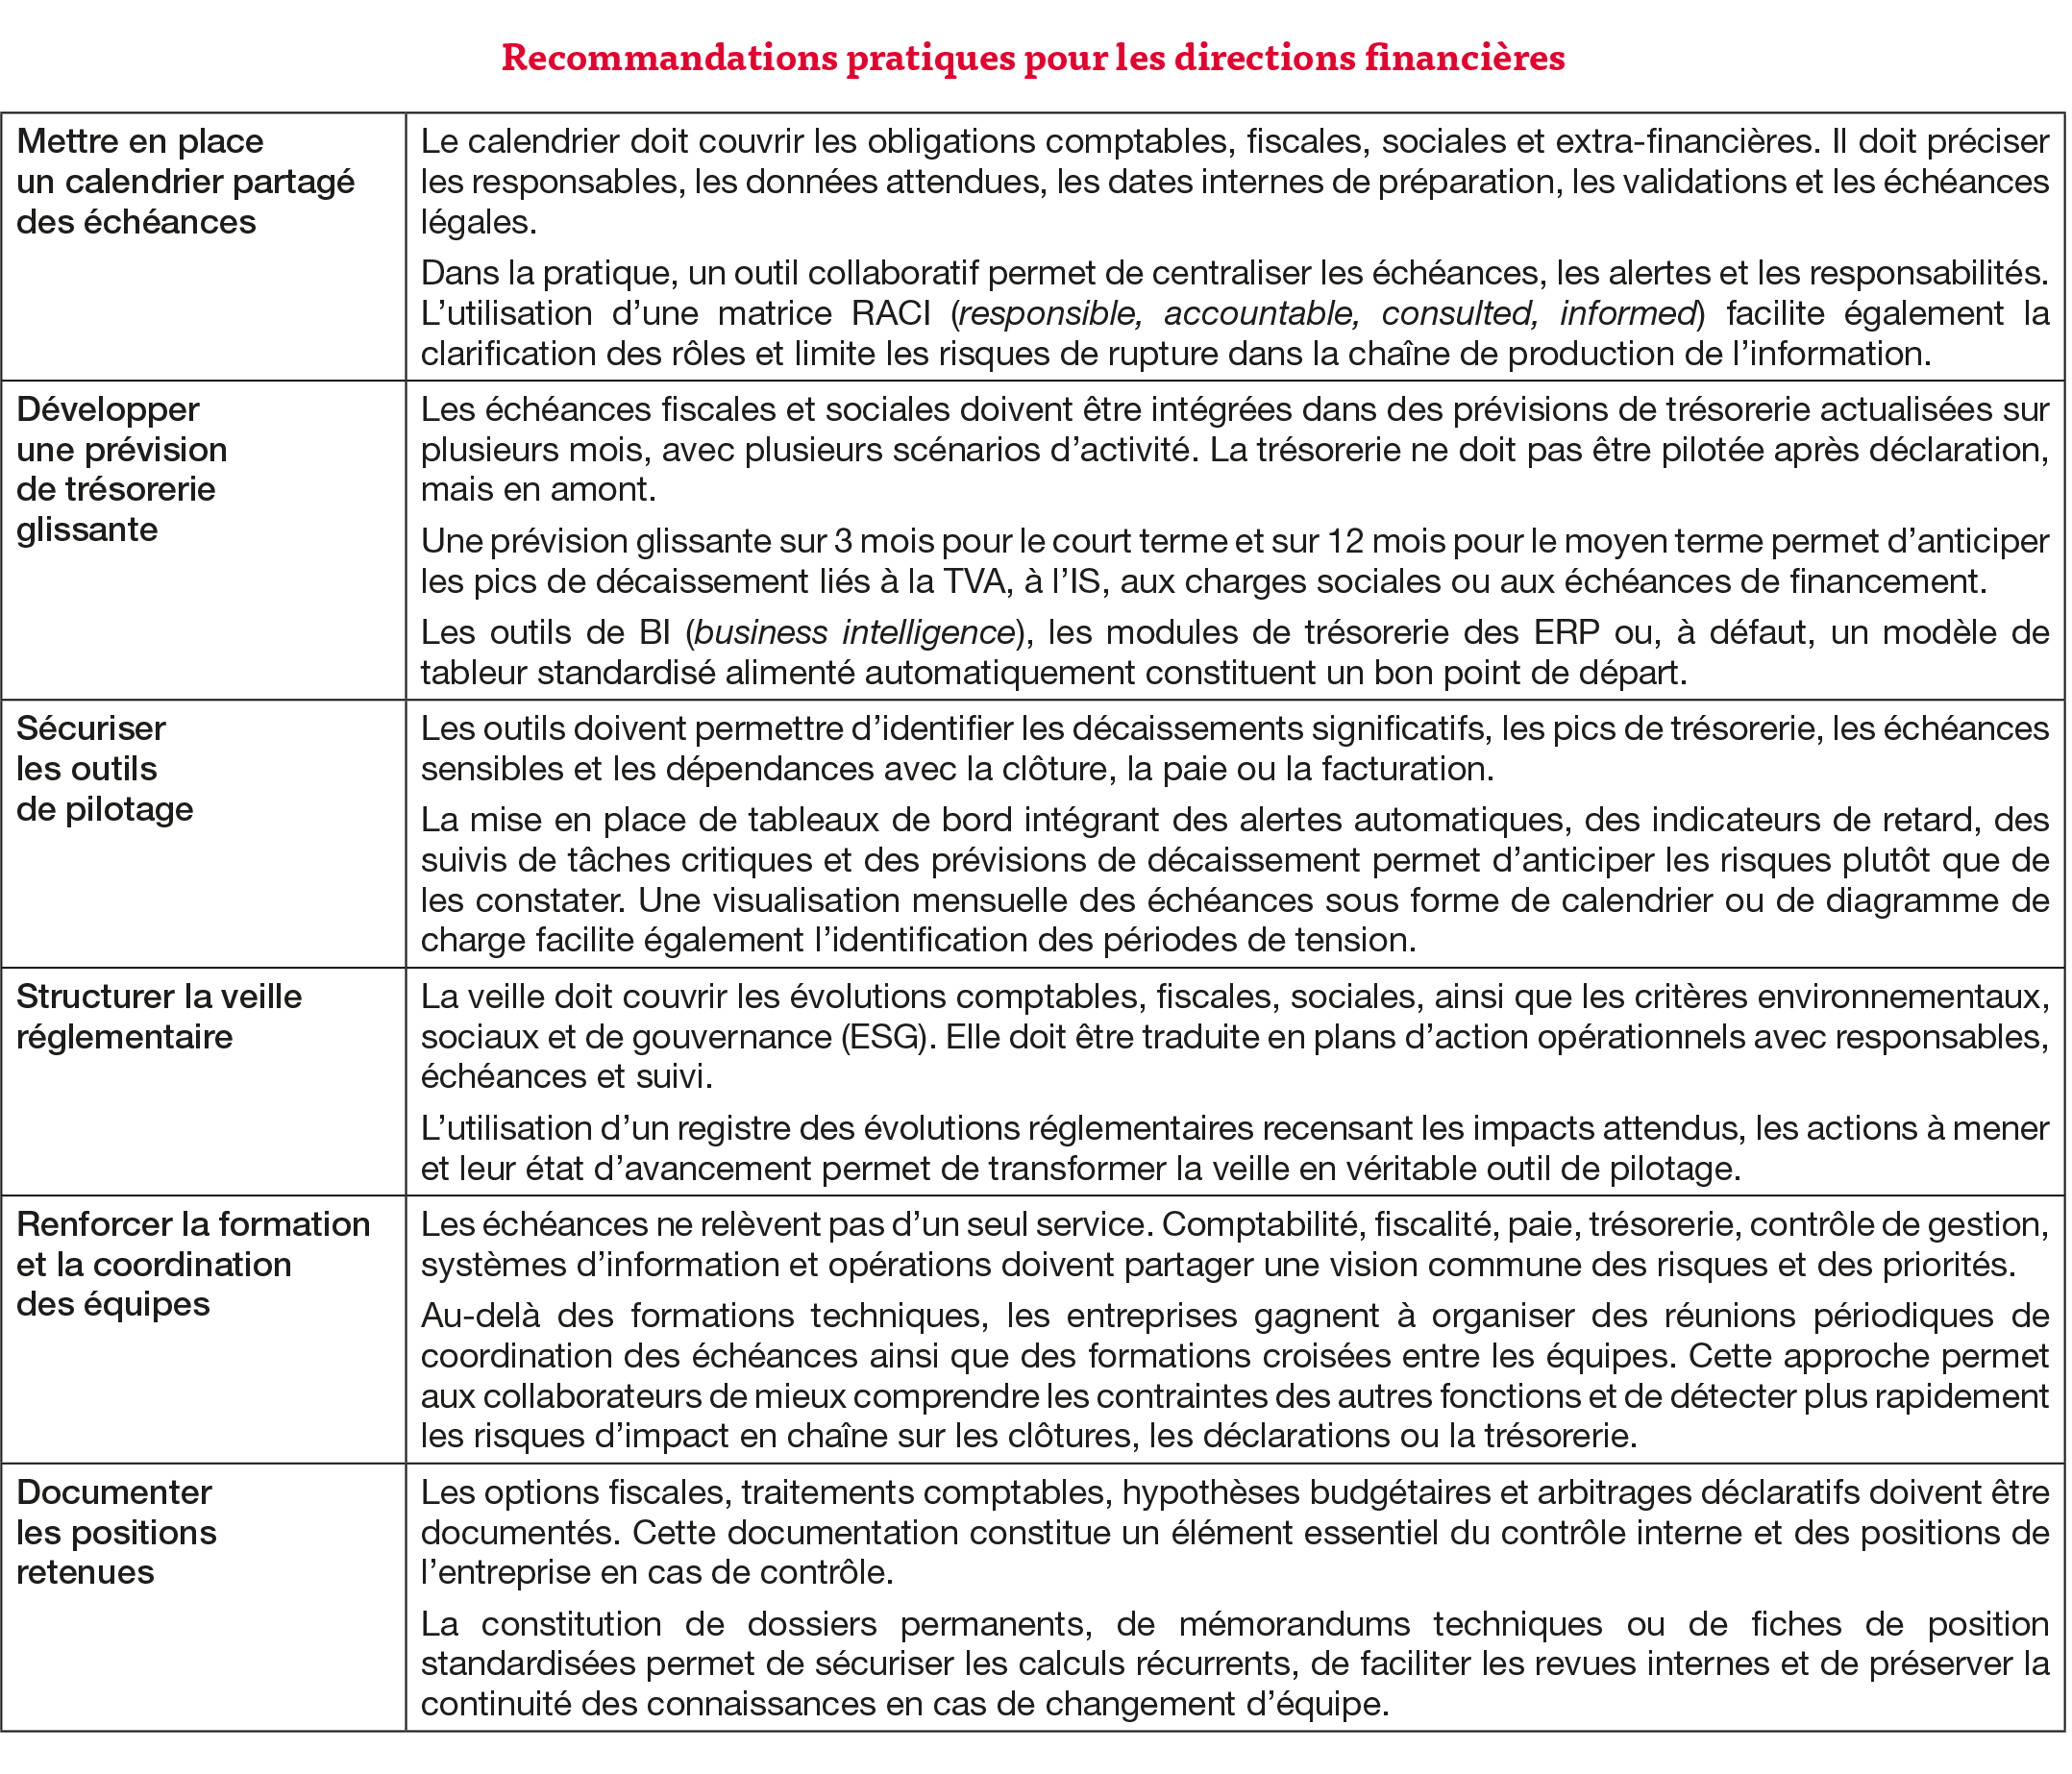
En pratique, les directions financières gagneraient à formaliser un comité de veille et d’anticipation réunissant finance, fiscalité, RH et trésorerie et surtout, d’adapter leurs outils de prévisions. L’objectif est d’identifier les évolutions réglementaires à venir, d’en mesurer les impacts potentiels sur les indicateurs de l’entreprise et de définir les plans d’action nécessaires avant leur entrée en vigueur.
La réforme de la facturation électronique, un levier de performance
La généralisation de la facturation électronique constitue l’un des principaux chantiers de transformation de la fonction finance à l’horizon 2026-2027. Cette réforme dépasse largement le cadre de la conformité réglementaire en conduisant les entreprises à revoir leurs flux, leurs référentiels et leurs dispositifs de contrôle. La réforme de la facturation électronique (RFE) favorise l’automatisation des traitements, l’amélioration de la qualité des données et l’accélération des déclarations de la TVA et les clôtures.
Elle offre également de nouvelles opportunités de pilotage grâce à des données fiabilisées permettant d’améliorer le suivi des encaissements, des décaissements et du besoin en fonds de roulement. La réforme constitue un projet d’organisation nécessitant l’implication conjointe des équipes finance, fiscalité, achats, ventes et systèmes d’information. Dans la pratique, la réalisation d’un diagnostic de préparation couvrant les flux entrants et sortants, les outils utilisés, les référentiels tiers et les modalités de contrôle actuellement en place, peut être extrêmement bénéfique.
La phase préparatoire doit permettre d’identifier les données manquantes ou incohérentes, de cartographier les interfaces avec l’ERP, de sécuriser les règles de TVA et de définir les responsabilités de chaque acteur du processus. La mise en place d’indicateurs de suivi, tels que le délai moyen de validation des factures, le taux de rejet, le délai d’encaissement client (DSO) ou le délai de paiement fournisseur (DPO) permet également de mesurer les gains obtenus.
La RFE ne constitue ainsi pas seulement une échéance réglementaire, elle devient un levier de simplification des processus, d’amélioration de la qualité de l’information financière et de pilotage de la trésorerie.
Les transformations comptables et extra-financières au service du pilotage
Les évolutions récentes des normes comptables et extra-financières imposent aux directions financières de renforcer leur dispositif de pilotage. La mise en œuvre du règlement ANC n° 2022-06 ne se limite pas à une évolution de la présentation des comptes : la redéfinition du résultat exceptionnel et la suppression des transferts de charges peuvent avoir des incidences sur les reportings de gestion, les covenants bancaires, les modèles prévisionnels ou encore certains dispositifs fiscaux et sociaux. Les entreprises ont ainsi intérêt à analyser les impacts éventuels sur la valeur ajoutée servant au calcul de la CVAE, sur la détermination de la réserve spéciale de participation ou sur tout indicateur de performance utilisé pour le pilotage.
Parallèlement, la montée en puissance du reporting de durabilité conduit les entreprises à structurer la collecte et le contrôle des données ESG avec un niveau d’exigence comparable à celui des données financières. La définition des indicateurs, la fiabilisation des sources, la documentation des méthodes de calcul et la mise en place de contrôles internes adaptés deviennent des prérequis indispensables.
Dans les deux cas, l’enjeu n’est plus seulement de répondre à une obligation réglementaire. Il consiste à garantir la cohérence et la fiabilité des informations utilisées pour piloter l’entreprise, anticiper les risques, sécuriser les calculs fiscaux et sociaux, dialoguer avec les partenaires financiers et éclairer la prise de décision.
L’apport de l’intelligence artificielle (IA) dans le pilotage des échéances
L’intelligence artificielle constitue un levier prometteur pour renforcer l’anticipation, la fiabilisation et le pilotage des échéances comptables, fiscales et sociales. Elle peut assister les équipes dans la collecte des données, l’identification d’anomalies, l’automatisation de contrôles récurrents ou encore la préparation des travaux de clôture et de reporting. Son intérêt est particulièrement marqué lorsque les informations sont dispersées entre plusieurs applications ou fonctions.
Le principal enjeu est souvent davantage organisationnel que technologique. La démarche préconisée consiste à identifier les cas d’usage prioritaires et à constituer des équipes projet associant opérationnels, experts métiers, informatique et management afin de structurer les initiatives, sécuriser les données et accompagner le changement.
L’IA ne constitue pas une solution autonome, elle doit être intégrée dans un dispositif de contrôle interne adapté et supervisée par les équipes financières. Elle doit permettre avant tout de dégager du temps pour l’analyse, l’anticipation des risques et le pilotage de la performance.
Les échéances comptables, fiscales et sociales comme outil de pilotage
Les échéances comptables, fiscales et sociales ne peuvent plus être considérées comme une contrainte administrative récurrente. Elles constituent un révélateur de la maturité de la fonction finance.
Les entreprises les mieux préparées seront celles qui auront su transformer leur calendrier déclaratif en outil de pilotage. Un calendrier connecté à la trésorerie, aux systèmes d’information, aux processus de clôture, à la veille réglementaire et à la gouvernance de la donnée.
Dans un environnement incertain, la conformité ne s’oppose pas à la performance. Elle en devient une condition. Anticiper les échéances, fiabiliser les données, documenter les positions et piloter les impacts financiers sont désormais des leviers de résilience, de sécurité et de création de valeur pour l’entreprise.
Approfondissez la question sur